2010 m. gruodžio mėn. 21 d.
Ieva Dauguvietytė, “Verslo žinių” žurnalistė
Jei pernai sausį būtumėte ėmę būsto paskolą litais, palūkanos daugeliu atveju viršytų 7%, o kartais ir 9%. Tada pusės metų VILIBOR sukosi apie 4,6%, tačiau ir bankai nestokojo apetito – jų užsidedamos maržos svyravo nuo 2,6% iki 5%.
Imant paskolą eurais palūkanos būtų mažesnės dėl kur kas mažesnės EURIBOR normos. Pastaroji tuo metu nesiekė 1%.
Skirtinguose bankuose minimali palūkanų eurais norma svyravo nuo 3,4% iki 6,3%, tačiau maržos taip pat kandžiojosi. Iš paskolų eurais bankai norėjo uždirbti nuo 2,4% iki 5,3%. Per metus būstų paskolų palūkanos pasikeitė gana ženkliai – krito VILIBOR, sumenko maržos, gerėjo sąlygos.
Keli išsiskiria
2010 m. gruodį bankai už būsto paskolas litais pageidavo nuo 3,4% iki 6% dydžio palūkanų, o jų maržos sukosi nuo 1,4% iki 4%. Palūkanų litais vidurkis per metus sumenko nuo 7,9% iki 4,3% – beveik dvigubai, o vidutinė marža nukrito nuo 3,3% iki 2,26%.
Mažėjo ir paskolų eurais palūkanos. Dabar jos siekia nuo 3% iki 5,2%. Tiesa, skirtumai tarp bankų skaičiuojamų maržų išliko nemaži – nuo
1,8% iki 3,95%.
„Citadele“ bankas visus metus taikė aukščiausias palūkanų ir maržų normas, nors realiai mažai dalyvavo būsto paskolų rinkoje. Šio banko maržos litais ir eurais siekė apie 5%. Vienų didžiausių maržų ir metų pradžioje, ir dabar prašo ir kitas palyginti mažą būsto paskolų portfelio dalį turintis bankas – „Snoras“. Metų pradžioje jo maržos eurais perlipo 5%, dabar šis bankas taip pat pageidauja vieno didžiausių uždarbių – litais – 2,6%, eurais – kiek daugiau nei 3%.
Tikisi dar mažesnių
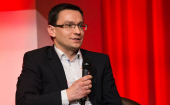
„Šiais metais stebime lūžį būsto kreditavimo srityje. Bankai siekia įdarbinti perteklinius pinigus siūlydami ne tokius rizikingus produktus – būsto paskolas“, – dėsto Audrius Dzikevičius, investuotojus ir nepriklausomus finansų analitikus vienijančio klubo „Pinigų srautas“ prezidentas. – Būsto paskolų rinkoje aštrėja konkurencija, todėl krito ir būstų kreditų maržos.“
Vilius Oškeliūnas, UAB „Gerovės valdymas“ investicijų strategas, aiškina, kad ir palūkanos, ir maržos paskoloms litais mažėjo sparčiau nei paskoloms eurais. Tą galima paaiškinti buvusiomis spekuliacijomis dėl lito devalvacijos ir kiek pagerėjusia ekonomikos padėtimi.
Anot jo, marža yra banko rizikos įvertinimas, ji atspindi banko požiūrį į kliento, ekonominės aplinkos riziką. Gerėjant ekonominei padėčiai, turi mažėti ir maržos.
„Kita vertus, konkurencijos čia taip pat yra. Verta nepamiršti, kad bankai žaidžia abiejose barikadų pusėse. Jie skolina statytojams, kad šie vystytų projektus, ir skolina gyventojams, kad pastarieji pirktų būstus“, – pažymi p. Oškeliūnas.
Ponas Dzikevičius sutinka, kad maržos mažėja dėl konkurencijos, tačiau jos vis dar bent dvigubai aukštesnės negu NT bumo laikais.
„Kitais metais bankų konkurencija išliks stipri, tad tikėtina ir tolesnė maržų korekcija žemyn, tačiau jau artėjama prie bankų galimybių ribų. Be to, tarpbankinės palūkanų normos turėtų kilti“, – sako p. Dzikevičius.
Dosnūs metų pabaigoje
Dauguma bankų būsto paskolų sąlygas gerinti ir maržas mažinti ėmėsi antroje šių metų pusėje. Daugiausia pirkėjams palankių pokyčių įvyko pačioje metų pabaigoje. „Danske“ bankas paskelbė, jog nuo gruodžio maržas paskoloms litais ir eurais sumažino iki 2%.
„Nordea Bank Lietuva“ ėmė finansuoti iki 90% įsigyjamo būsto vertės. Remiantis „Verslo žinioms“ pateikiamais duomenimis, šio banko marža paskoloms litais ir eurais nuo lapkričio sumenko iki 1,8%, prieš tai bankas nuo gegužės taikė apie 2% dydžio maržą.
Nuo gruodžio savo apetitą sumažino ir „Citadele“ bankas – jo marža nuo 5% nukrito iki 4%.
„Swedbank“ patraukliausiu skolintoju litais tapo nuo rugsėjo. Bankas pristatė naują palūkanų skaičiavimo metodiką, perskirstė sudedamąsias būsto paskolų palūkanų dalis – bazinę normą ir maržą. Bankas atskyrė individualią klientui taikomą maržą, o prie įprasto EURIBOR ar VILIBOR priskaičiuoja šalies rizikos veiksnį, kuris atspindi vidutinę pinigų kainą šaliai skolinantis pinigus tarptautinėse ar vietinėje rinkoje. Dėl tokių pakeitimų „Swedbank“ maržos litais tapo patraukliausios rinkoje. Bet jas sunku palyginti su kitų bankų pasiūlymais.
Žyma:Audrius Dzikevičius